-
大学生医保怎么交有哪些保障
大学生医保政策是很多考生和家长关心的事。孩子上了大学之后医保怎么办理、能享受哪些报销待遇、需不需要额外买商业保险,这些问题是新生家长的高频疑问。今天小编专门整理了大学生医保的完整内容,把城乡居民医保、大病保险、学平险、商业医疗险分别介绍一遍,打算给孩子全面规划的家长可以重点看看。感到兴趣的小伙伴们跟着小编来看一下吧
大学生医保通常包括以下几种保险:
大学生参加的是城乡居民基本医疗保险,保险费用一年一缴。具体缴费标准根据当地政策有所不同,例如2024年度个人缴费标准一档为每人每年380元,二档为每人每年480元。
参保后在保障期内可以享受城乡居民基本医疗保险和城乡居民大病保险待遇。
学平险
学校通常会购买学平险,这是一种针对学生的综合保险,包括医疗费用、意外伤害等保障。
商业医疗保险
除了国家提供的医保外,大学生还可以通过保险代理人或保险经纪人购买商业医疗保险,以增加保障范围。
商业医疗保险可以包括意外伤害保险、重大疾病保险等,具体保障内容和报销比例根据保险合同而定。
城乡居民大病保险
城乡居民大病保险是在城乡居民基本医疗保险基础上,对特定重大疾病提供额外保障的保险。
门诊意外伤害和门诊慢性病保险
大学生医保的保障范围包括普通门诊、门诊意外伤害、门诊慢性病、门诊紧急抢救等。
住院及生育补贴
大学生医保还涵盖住院治疗费用以及生育相关补贴。
建议
优先选择国家提供的医保:大学生应首先参加并充分利用城乡居民基本医疗保险,这是国家提供的基本医疗保障。
补充商业保险:根据个人需求和预算,可以考虑购买商业医疗保险以增加保障范围和提高报销比例。
了解保险条款:在购买任何保险前,应仔细阅读保险合同,了解保障范围、报销比例、免赔额等重要条款。
通过以上几种保险的综合保障,大学生可以更好地应对在校期间可能遇到的健康风险和医疗费用问题。
适合大学生的保险类型
大学生一般可以选择以下几种保险来增加自己的保障:
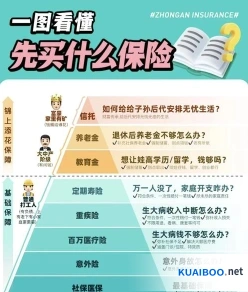
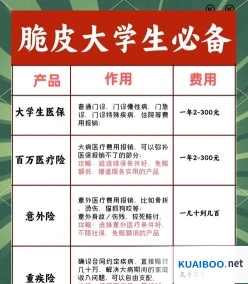
大学生医保或城乡居民医保,由国家提供福利性质的保障,保费较低,覆盖范围广,但主要报销医保内的医疗费用。
百万医疗险:
保费相对较低,保额高,适合应对大病风险。
小额医疗险:
保费和免赔额都较低,保额也较低,主要用于应对小病风险。
意外险:
为意外身故或伤残、意外医疗等提供保障,适合喜欢外出活动和旅行的大学生。
重疾险:
为恶性肿瘤、严重脑出血后遗症等重疾大病提供赔付,适合年轻且健康的大学生。
寿险:
为大学生未来可能的成家立业做准备,可选择定期寿险,性价比高。
大学通常会为学生提供基本的医疗保险,这是由国家统一办理和缴费的,学生个人也需要缴费,并根据学校隶属关系获得不同级别的财政补助。
选择保险时,建议大学生根据自己的实际情况和需求进行选择,并考虑保险的保障范围、保费、免赔额等因素。
江南大学在校生保险选择指南
江南大学的学生可以考虑购买以下几种保险:
包括大学生医保或城乡居民医保,这是由国家提供福利性质的保障,保费较低,覆盖范围广,但主要报销医保内的医疗费用。
百万医疗险
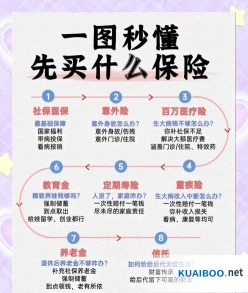
保费相对较低,保额高,适合应对大病风险。
小额医疗险
保费和免赔额都较低,保额也较低,主要用于应对小病风险。
意外险
为意外身故或伤残、意外医疗等提供保障,适合喜欢外出活动和旅行的大学生。
重疾险
为恶性肿瘤、严重脑出血后遗症等重疾大病提供赔付,适合年轻且健康的大学生。
寿险
为大学生未来可能的成家立业做准备,可选择定期寿险,性价比高。
学费保险
为因疾病或意外伤害无法继续学业的学生提供学费损失的保障。
商业养老保险
为将来的养老生活提供额外的养老金保障。
财产保险
包括家庭财产保险和个人财产保险,用于保护学生的家庭财产和个人财产免受损失。
学生意外保险
保障学生在校期间因突发意外事故造成的意外伤害。
建议
基本医保是必须购买的,因为它提供了基本的医疗保障。
百万医疗险和 小额医疗险可以组合使用,以应对不同大小的医疗风险。
意外险和 重疾险可以提供额外的保障,特别是对于喜欢外出活动和参加体育活动的学生。
寿险可以为学生的未来提供经济保障,建议根据自身经济能力选择合适的保险期限和类型。
学费保险和 商业养老保险可以根据个人需求选择购买,以应对特殊情况下的经济压力。
学生在选择保险时,应根据自身的需求和经济能力进行选择,确保购买到最适合自己的保险产品。