-
会计职业风险完整解读
会计职业风险是很多会计专业学生关心的事。做会计工作有哪些危险,这是入行前必须搞清楚的问题。今天小编要说的就是会计岗位面临的主要风险,包括法律风险、数据安全风险、税务风险等,以及相应的规避方法。感兴趣的网友和小编深入了解一下吧
会计工作确实 存在一定的风险,但这些风险是可以通过适当的管理和遵守相关法规来控制的。以下是会计工作面临的主要风险及其应对方法:
会计工作因其涉及财务数据的处理和报告,可能面临较高的职业风险。这些风险包括因做假账、伪造会计凭证等行为而受到法律制裁,甚至可能失去从事会计工作的资格。
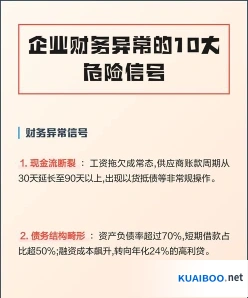
法律风险
会计人员需要严格遵守会计法规和会计准则,如国际财务报告准则(IFRS)和美国通用会计准则(GAAP)。任何违反法规的行为都可能导致法律后果,包括罚款、监禁等。
数据安全风险
会计人员需要处理大量的敏感财务数据,这些数据可能面临黑客攻击或数据泄露的风险。一旦数据被盗,公司可能会遭受严重的财务损失和声誉损害。
决策风险
会计人员需要对公司的经营情况和财务决策有清晰的认识,以避免因决策失误而违反法律或会计准则。
税务风险
处理复杂的税收问题可能导致税务风险,会计人员需要了解相关税法并正确计算和申报税款,以避免任何税务违规。
建议
遵守法规:会计人员应严格遵守会计法规和会计准则,确保所有财务记录和报告的真实性和准确性。
提升技能:不断学习和更新会计知识和技能,以适应不断变化的法规和标准。
数据保护:采取适当的安全措施保护财务数据,防止数据泄露和黑客攻击。
风险管理:定期进行内部审计和风险评估,及时发现和纠正潜在的风险问题。
通过这些措施,会计人员可以有效降低职业风险,确保自己和他人的财务安全。
记账凭证摘要填写怎样做到简明准确
记账凭证是财会部门根据原始凭证填制,记载经济业务简要内容,确定会计分录,作为记账依据的会计凭证,那么其中的经济业务内容也就是摘要的填写需要注意什么地方呢?
记账凭证摘要的填写
记账凭证摘要的填写要同时记载经济行为的主体、对象和内容,比如王一用现金购买办公用品150元。摘要为:王一报办公用品。假如企业实行了会计电算化了,那么查询的时候可以输入王一,就可以查询到和王一有关的经济业务事项了。摘要的填写要简单明了,既要把事情讲清楚,又不能过于冗长。例如王二因为出差借款现金1000元,可以填写王二出差借款,这样就清楚知道王二是因为出差和公司借款,不能只写王二借款,这样就不清楚王二是因为什么借款,更加不能为了简单只写借款,这样根本不清楚是谁因为什么原因借的款。摘要的编写要准确,同一张记账凭证如果包含不同经济内容,要写清楚每项经济内容,一项经济业务准确对应一个摘要,不能笼统使用同一个摘要。另外现在会计电算化软件,一般具有“修改摘要”的功能,为准确编写记账凭证摘要提供了条件。摘要要反映必要的数字,例如一些必要的时间,人数多的要注明人数以及一些数量的标注。
记账凭证的日期
记账凭证的日期一般是会计人员填制记账凭证的当天日期,但是有的企业由于管理需要,也会填写经济业务发生的日期,或者在月底填制的时候填上月末日期。比如公司员工出差,报销差旅费的记账凭证是填写报销当日的日期;现金收、付款业务的填写办理收、付现金的日期;除了收付款业务以外的转账业务,一般是在当月最后的日期填写。
记账凭证的内容
记账凭证的内容包括记账凭证的名称;填制记账凭证的日期;记账凭证的编号;经济业务事项的内容;所涉及的会计科目及其记账方向;发生的金额;记账标记;所附原始凭证张数;会计主管、会计、出纳等有关人员的签章。