-
新能源大学专业优质院校推荐指南
院校盘点相关的内容,院校盘点是很多考生和家长关心的事。新能源大学专业涉及多门交叉学科,既要学习基础理论,也要关注产业需求。新能源大学专业之间的差异,主要体现在方向设置、课程深度和实践方式上。小编整理了常见方向对应的学习重点与职业路径,并提示查看学校培养方案的更新情况。选择前把基础能力与学习目标想清楚,后续选择会更从容。感到兴趣的网友们和小编深入了解一下吧
在新能源专业方面表现突出的大学及其专业如下:
全国排名第一,软科评级为A+。
教学特色:依托动力工程及工程热物理国家一级重点学科,注重理论与实践的结合,培养学生掌握新能源科学与工程领域的基础理论和专业技能。
就业前景:毕业生可在能源、动力、机械、环境等相关领域的研究院、设计院、高等院校及大型企业从事科学研究、技术开发、教学和管理工作。
华中科技大学
专业实力:
全国排名第二,软科评级为A+。
教学特色:集清洁与可再生能源的研究与教育为一体,注重跨学科复合型高级技术人才和管理人才的培养。
就业前景:毕业生可在新能源技术研发、能源管理与节能技术、清洁能源利用等领域的企业、研究机构和教育机构工作。
华北电力大学
专业实力:
全国排名第三,软科评级为A+。
教学特色:紧密结合行业需求,注重培养学生的实践能力和创新精神。
就业前景:为新能源行业的发展输送了大量优秀人才。
哈尔滨工业大学
专业实力:
以A+评级入选,工科实力强劲。
教学特色:致力于培养具有创新精神和实践能力的高素质人才,在绿色能源领域引领技术革命。
就业前景:毕业生可在能源与动力工程、环保、汽车、机械等领域的企业、研究机构和政府部门工作。
上海交通大学
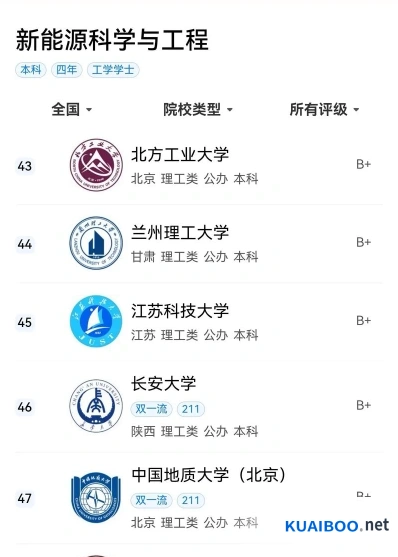
专业实力:
位列前茅,依托强大的科研平台和师资力量,推动新能源技术的研发与应用。
就业前景:毕业生可在能源与动力工程、环保、汽车、机械等领域的企业、研究机构和政府部门工作。
重庆大学
专业实力:
全国排名第四,软科评级为A。
教学特色:注重理论与实践相结合的教学模式,拥有完善的专业教学体系和雄厚的科研实力。
就业前景:为学生提供了优质的学习资源和广阔的就业空间。
江苏大学
专业实力:
新能源汽车工程专业软科等级为A+,专业实力强劲。
就业前景:毕业生需求旺盛,主要集中在江、浙、沪等经济发达的长三角地区,如上汽、一汽、蔚来、潍柴动力等国内知名车企。
中北大学
专业实力:
新能源汽车工程专业软科等级为A+,位居国内高校第二位。
就业前景:毕业生就业方向为设计研发、生产组织管理、产品性能检测、技术开发应用以及售后服务。
山东理工大学
专业实力:
新能源汽车工程专业软科等级为A,是山东省最早开设该专业的高校。
就业前景:形成了学士、硕士、博士、博士后完整的人才培养体系。
浙江大学
专业实力:
在新能源专业方面具有明显的优势,排名全国第四。
科研能力和学术水平:在国内处于领先地位。
这些大学在新能源专业领域具有深厚的学术积淀和强大的师资力量,提供了优质的教育资源和广阔的发展空间。选择这些大学的专业,将有助于学生在新能源领域获得扎实的基础理论和专业技能,为未来的职业发展打下坚实的基础。
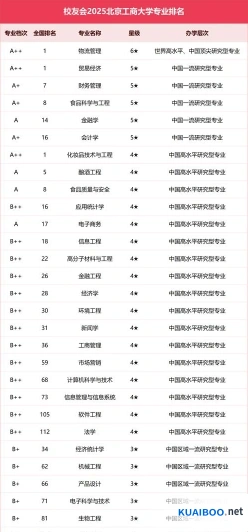
2025北京工商管理专业院校排名
中国人民大学
对外经济贸易大学
北京理工大学
北京师范大学
中央财经大学
北京科技大学
首都经济贸易大学
北京交通大学
华北电力大学
北京邮电大学
建议查看最新的排名信息以获得最准确的数据。
利润表编制前准备工作具体包括哪些
会计人员日常工作中,熟练掌握利润表编制的方法有助于提高工作效率。编制利润表前,一般要做哪些准备工作?
利润表编制前的准备工作
编制利润表前要认真清查财产物资,处理各种悬账悬案,核对账簿记录,调整和结转有关的账项,做到账账相符和账实相符,才能保证会计报表的质量。
做好上述工作后,才能使企业所有的收入、成本和费用真实、完整。如应计提的固定资产折旧没有计提,就会使“管理费用”比实际应计提数少,就会使利润虚增。所以编表前必须使企业的各项收支和摊提数完整入账。
利润表如何编制?
一、 一步式利润表
在一步式损益表中,首先要将企业一定期间内的所有收入及所有费用、支出分别汇总,两者相减而得出本期净利润或所得税后利润。
二、 多步式利润表
多步式损益表将损益表的内容作多项分类,从销售总额开始,多步式损益表分以下几步展示企业的经营成果及其影响因素:
第一步:反映销售净额,即销售总额减销货退回与折让,以及销售税金后的余额。
第二步:反映销售毛利,即销售净额减销售成本后的余额。
第三步:反映销售利润,即销售毛利减销售费用、管理费用、财务费用等期间费用后的余额。
第四步:反映营业利润,即销售利润加上其他业务利润后的余额。
第五步:反映利润总额,即营业利润加(减)投资净收益,营业外收支,会计方法变更对前期损益的累积影响等项目后的余额。
第六步:反映所得税后利润,即利润总额减应计所得税(支出)后的余额。
一步式利润表和多步式利润表按不同的方法编制而成,它们基于不同的理由,各有优缺点:
一步式利润表比较简明,而且,由于这种格式对一切收入和费用、支出一视同仁,不分彼此先后,可避免使人误认为收入与费用的配比有先后顺序。
其缺点是一些有意义的中间性信息,如销售毛利、营业利润、利润总额等均未直接反映,不利于不同企业或同一企业不同时期相应项目的比较。
多步式利润表对收入与费用、支出项目加以归类,列示一些中间性的利润指标,分步反映本期净利的计算过程,可提供比一步式损益表更丰富的信息,而且有助于不同企业或同一企业不同时期相应项目的比较分析。